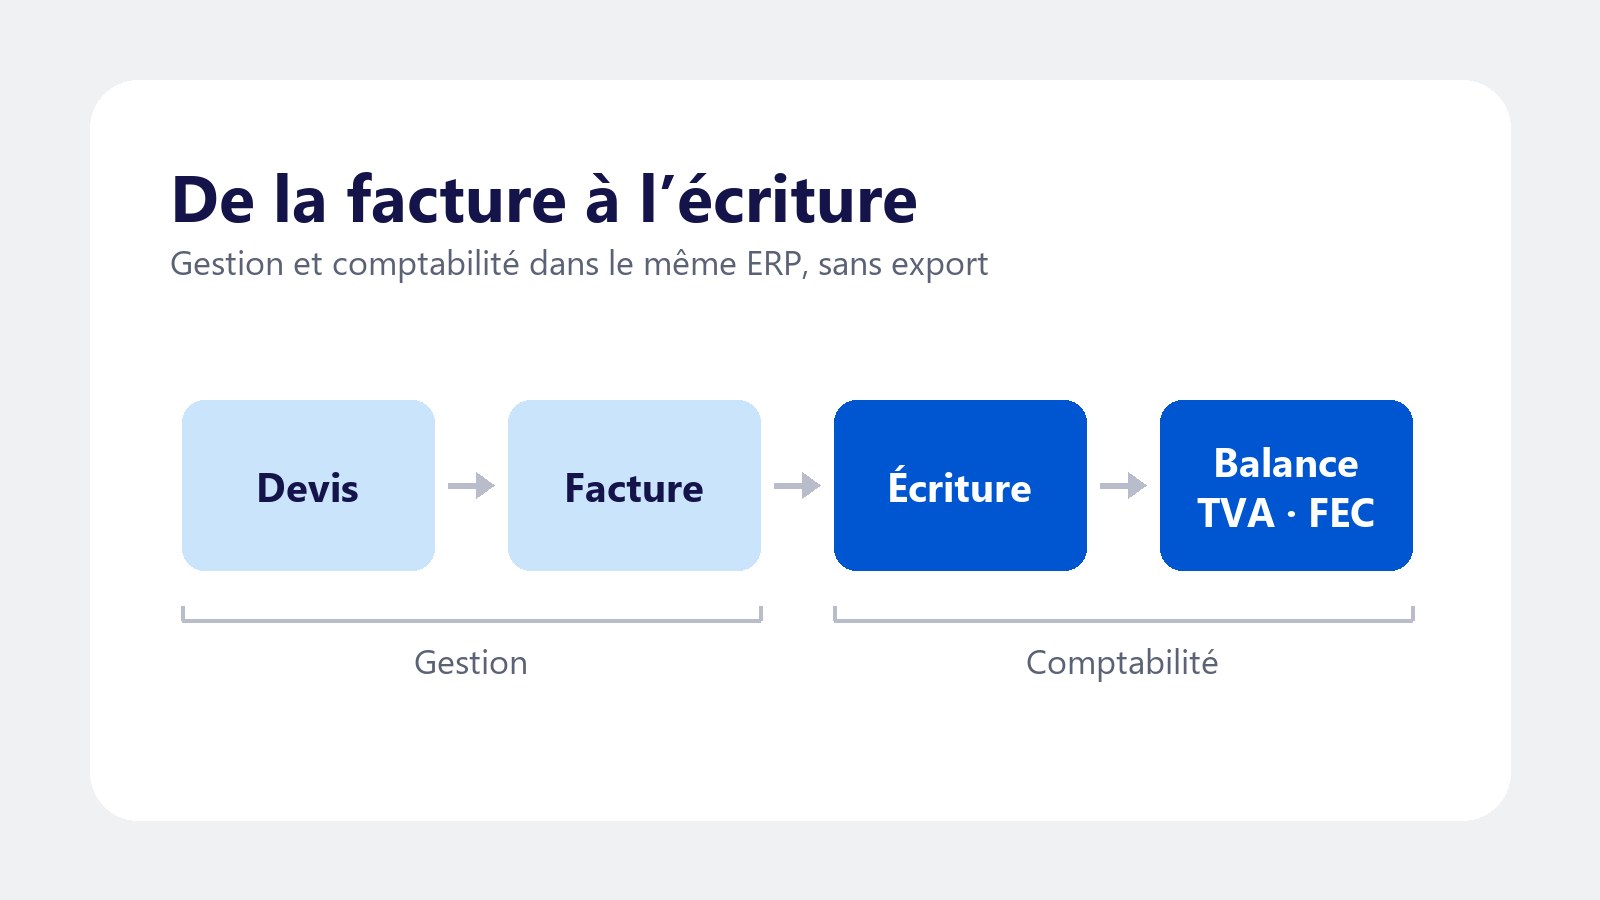
Une agence de communication peut tenir sa gestion (devis, temps, achats, facturation) dans un outil et sa comptabilité dans un autre, reliés par un export : c’est l’organisation en pré-comptabilité. Elle peut aussi tenir la comptabilité dans l’ERP lui-même, où chaque facture, chaque achat et chaque note de frais écrit son écriture. La différence ne tient pas au nombre de logiciels, mais à ce qui se passe entre les deux : exports à surveiller, corrections qui ne remontent pas dans les dossiers, cut-off calculé à côté, chiffres qui divergent entre la direction et le cabinet. Voici comment choisir.
Quelle différence entre pré-comptabilité et comptabilité intégrée ?
Les deux organisations partent du même endroit : les devis, les bons de commande, les factures et les notes de frais saisis par l’agence. Elles se séparent au moment où ces pièces deviennent des écritures.
- En pré-comptabilité, l’outil de gestion prépare les écritures de ventes, d’achats et parfois de notes de frais, puis les exporte vers un logiciel comptable. La banque, le lettrage, la TVA, le cut-off, la clôture et le FEC se font dans ce second logiciel.
- En comptabilité intégrée, les journaux sont alimentés par la gestion dans le même outil, et la banque, le lettrage, la TVA, le cut-off, la clôture et le FEC s’y font aussi. Il n’y a pas d’export entre la gestion et la comptabilité, seulement vers l’expert-comptable si l’agence le souhaite.
Aucune des deux n’est fausse par principe. La vraie question est de savoir où se trouve la vérité des chiffres, et combien d’efforts coûte, chaque mois, l’alignement des deux outils.
Que se passe-t-il entre l’outil de gestion et le logiciel comptable ?
Quand la comptabilité est tenue à côté, la jonction entre les deux outils devient un poste de travail à part entière :
- Un export et son import, chaque jour, chaque semaine ou chaque mois, avec une table de correspondance des comptes, des journaux et des codes TVA à tenir à jour des deux côtés.
- Des corrections qui ne remontent pas. Une imputation, un taux de TVA ou un compte corrigé en comptabilité ne revient pas de lui-même dans le dossier : la marge du dossier et le compte de résultat peuvent alors raconter deux histoires.
- Des pièces suivies à deux endroits. Un avoir, une facture fournisseur contestée ou un règlement partiel doivent être traités dans les deux outils, au risque d’un écart.
- Un décalage dans le temps. Tant que l’export n’est pas passé, la comptabilité est en retard sur la gestion, et les tableaux de bord aussi.
Rien de tout cela n’est insurmontable. Mais cela demande une discipline et un contrôle à chaque arrêté, et ce travail grandit avec le nombre de sociétés et d’intercos.
Pourquoi le cut-off est-il la question qui tranche ?
Le cut-off rattache chaque produit et chaque charge à la bonne période : factures à établir, produits constatés d’avance, factures non parvenues, charges constatées d’avance. C’est le point où la gestion et la comptabilité se rencontrent le plus.
Son calcul a besoin des données de gestion (devis signés, bons de commande, factures émises et reçues, état des dossiers), alors que son résultat est une écriture comptable, suivie de son extourne au début de la période suivante. Avec deux outils, le cut-off se calcule souvent dans un tableur à partir d’extractions de la gestion, puis se saisit en comptabilité ; l’extourne se reprend à la main. Plus les arrêtés sont fréquents, plus ce va-et-vient pèse.
Dans une comptabilité intégrée, le calcul et l’écriture se font au même endroit. Dans Inedee, le cut-off se fait quand vous le décidez, sur la période de votre choix : mensuelle, trimestrielle, semestrielle ou annuelle. Le tableau est calculé sur les devis, les bons de commande, les factures et les dossiers déjà saisis, il se corrige à la main ligne par ligne, puis se comptabilise avec son extourne au début de la période suivante. Huit natures sont calculées : FAE, AAE, PCA et AEAV côté ventes, FAR, ARA, CCA et AAR côté achats.
La direction et le cabinet lisent-ils les mêmes chiffres ?
Avec deux outils, il existe deux sources : la marge se lit dans la gestion, le résultat dans la comptabilité. Les écarts viennent des décalages d’export, des corrections faites d’un seul côté et du cut-off. Ils s’expliquent, mais il faut du temps pour les expliquer, et c’est souvent au moment de la clôture que la question se pose.
Dans une comptabilité intégrée, une marge, une facture ou un cut-off ont le même montant pour la direction et pour la comptabilité, parce que tout part des pièces des dossiers. Dans Inedee, l’onglet Rapprochement met la comptabilité face aux lignes du dossier et donne la cause de chaque écart ; tant qu’aucune pièce ne change, un état relancé donne le même résultat, et deux FEC du même exercice clôturé donnent le même fichier.
Étape par étape : qu’est-ce qui change concrètement ?
| Étape | Gestion et logiciel comptable séparés | Comptabilité intégrée (l’exemple d’Inedee) |
|---|---|---|
| Facture client | Exportée de la gestion, importée dans le logiciel comptable | Écriture passée par la facture elle-même, rattachée au dossier et au devis |
| Facture fournisseur | Rapprochée du bon de commande dans la gestion, comptabilisée après l’export | Lue par OCR, rapprochée du bon de commande et comptabilisée dans le même outil |
| Notes de frais | Souvent exportées à part | Journal des notes de frais alimenté par la gestion, sans ressaisie |
| Banque et lettrage | Dans le logiciel comptable | Relevés reçus chaque jour, importés ou synchronisés ; un paiement comptabilisé lettre ses pièces |
| TVA | Préparée dans le logiciel comptable | Préparée case par case pour la CA3, achats d’espace refacturés (loi Sapin) écartés |
| Cut-off | Calculé depuis les données de gestion, saisi en comptabilité | Calculé sur les pièces des dossiers, relu, comptabilisé avec son extourne |
| Clôture et FEC | Dans le logiciel comptable | Cinq contrôles avant la clôture, dont quatre bloquants ; FEC aux 18 colonnes réglementaires |
Quand garder un logiciel comptable à côté a-t-il du sens ?
Il y a de bonnes raisons de tenir la comptabilité ailleurs que dans l’outil de gestion :
- Un cabinet externe tient la comptabilité sur son propre logiciel, et l’agence ne souhaite pas changer cette organisation.
- Le groupe impose son logiciel comptable ou son outil de consolidation à toutes ses filiales.
- L’agence n’a pas de fonction comptable interne et ne prévoit pas d’en créer une.
Dans ces cas, l’essentiel est que l’outil de gestion produise des écritures propres et un export contrôlé. Inedee le permet aussi : la comptabilité peut rester dans l’ERP tout en alimentant le cabinet par le FEC ou par un export aux formats Quadratus, Pennylane ou Coala, et un groupe dispose d’un plan de reporting et d’exports de consolidation. Mais plus l’agence grandit (plusieurs sociétés, intercos, arrêtés mensuels), plus la jonction entre deux outils coûte cher.
Quelles questions vous poser avant de choisir ?
- Qui tient la comptabilité aujourd’hui, et qui la tiendra dans trois ans ?
- À quel rythme faites-vous un cut-off, et combien de jours prend-il ?
- Combien de sociétés comptez-vous, et combien de refacturations entre elles ?
- La direction et le cabinet lisent-ils la même marge, au même moment ?
- Que devient le dossier quand une écriture est corrigée en comptabilité ?
Si deux ou trois réponses vous gênent, la comptabilité intégrée mérite d’être regardée de près. Notre page Choisir un ERP d’agence de communication reprend les questions à poser en démonstration.
Comment fonctionne la comptabilité intégrée d’Inedee ?
Dans Inedee, les journaux de ventes, d’achats et de notes de frais sont alimentés par la gestion et fermés à la saisie manuelle : rien ne se ressaisit dans un autre logiciel. Une écriture ne se modifie pas, elle s’extourne ; la période de saisie se verrouille, et un exercice clôturé est figé. Chaque société a son plan comptable, et un groupe lit ses balances, ses grands livres et ses journaux sur plusieurs sociétés cumulées, avec la TVA, le FEC et la DAS2 société par société.
Les clients le résument simplement. Le DAF de l’agence Hérézie :
« L’interface intuitive et sa couverture complète – gestion commerciale, comptabilité, pilotage opérationnel ou encore RH – nous ont permis de gagner en efficacité. »
Robert NGO, DAF de l’agence Hérézie
Pour aller plus loin, découvrez la comptabilité intégrée d’Inedee, le cut-off sur la période de votre choix, ou relisez notre article sur la méthodologie du cut-off comptable en agence.
Questions fréquentes
Qu’est-ce que la pré-comptabilité ?
La pré-comptabilité est la préparation des écritures dans l’outil de gestion (ventes, achats, parfois notes de frais), avant leur export vers un logiciel comptable. La banque, le lettrage, la TVA, le cut-off, la clôture et le FEC se font ensuite dans ce logiciel comptable.
Une comptabilité intégrée remplace-t-elle l’expert-comptable ?
Non. Elle tient les écritures au fil de l’eau, à partir des pièces des dossiers. L’expert-comptable garde son rôle de révision et d’établissement des comptes annuels ; dans Inedee, il reçoit le FEC ou un export aux formats Quadratus, Pennylane ou Coala.
Peut-on faire le cut-off ailleurs qu’à la fin du mois ?
Oui. Dans Inedee, le cut-off se fait quand vous le décidez, sur la période de votre choix : mensuelle, trimestrielle, semestrielle ou annuelle. Il est calculé sur les pièces des dossiers, se relit, puis se comptabilise avec son extourne au début de la période suivante.
Peut-on passer d’un logiciel comptable séparé à une comptabilité intégrée ?
Oui. Dans Inedee, les écritures font partie des données reprises par modèles Excel, société par société, avec les clients, les fournisseurs, les dossiers, les devis et les temps passés ; un onglet Contrôles compare le fichier et la base avant tout enregistrement.