Une agence qui rémunère des artistes-auteurs (illustrateurs, photographes, auteurs, compositeurs…) est « diffuseur » : elle doit les déclarer à l’Urssaf du Limousin chaque trimestre, précompter leurs cotisations sauf dispense, verser la contribution diffuseur et remettre à chacun un certificat de précompte. La déclaration se prépare à partir des factures de ces artistes, réglées sur la période. Dans Inedee, elle se constitue à partir des factures fournisseurs déjà validées et comptabilisées, sans rien ressaisir.
Qu’est-ce que l’Urssaf du Limousin pour une agence ?
L’Urssaf du Limousin est le guichet unique qui recouvre, pour toute la France, les cotisations et contributions dues sur les rémunérations versées aux artistes-auteurs. Elle a repris ce recouvrement, auparavant assuré par l’Agessa et la Maison des artistes : c’est pourquoi on parle encore d’artiste « Agessa » ou « Maison des artistes » selon la nature de son travail.
Une agence de communication y a affaire dès qu’elle paie des droits d’auteur ou la création d’une œuvre à un artiste-auteur : l’illustration d’une campagne, les photos d’un catalogue, une musique originale, un texte. Elle est alors diffuseur, avec des obligations précises, que l’artiste ait un Siret ou non.
Quelles sont les obligations d’une agence diffuseur ?
Les obligations du diffuseur tiennent en cinq points :
- Un espace en ligne sur le portail des artistes-auteurs de l’Urssaf, à créer avant la première déclaration.
- Une déclaration chaque trimestre de tous les artistes-auteurs rémunérés sur la période, que leurs cotisations aient été précomptées ou non, et une déclaration annuelle qui récapitule l’année. Les diffuseurs commerçants d’art, eux, déclarent une fois par an.
- Le précompte : l’agence retient les cotisations de l’artiste sur sa rémunération et les verse à sa place, avec la déclaration. Seul un artiste-auteur immatriculé, avec un Siret, peut en être dispensé, à sa demande.
- La contribution diffuseur, de 1,1 % de la rémunération, à la charge de l’agence et versée avec les précomptes.
- Un certificat de précompte remis à chaque artiste-auteur précompté.
Les taux, les bases et le calendrier sont ceux de l’Urssaf : vérifiez-les chaque année sur urssaf.fr, rubrique « Artiste-auteur et diffuseur ».
Qu’est-ce qui rend cette déclaration difficile en agence ?
Sur le papier, la déclaration est simple. En agence, elle se complique pour quatre raisons :
- Les artistes sont noyés parmi les fournisseurs. Un illustrateur ou un photographe facture comme un imprimeur ou un studio : rien ne le distingue si sa fiche ne le dit pas.
- Ce n’est pas la date de facture qui compte, mais la date de règlement. Une facture de décembre réglée en janvier se déclare au trimestre suivant.
- Le montant déclaré n’est ni le HT ni le TTC de la facture, mais la base de la rémunération artistique : il faut la saisir quelque part.
- Chaque ligne exige des informations propres à l’Urssaf : numéro de sécurité sociale avec sa clé, adresse, Siret, nature du revenu artistique, nature de l’œuvre. Une zone manquante, et la ligne est à reprendre.
Tenue dans un tableur, la déclaration se reconstitue chaque trimestre à la main, à partir des relevés de banque et des factures. Dans un groupe de plusieurs sociétés, l’exercice se répète pour chacune d’elles.
Comment Inedee prépare-t-il la déclaration ?
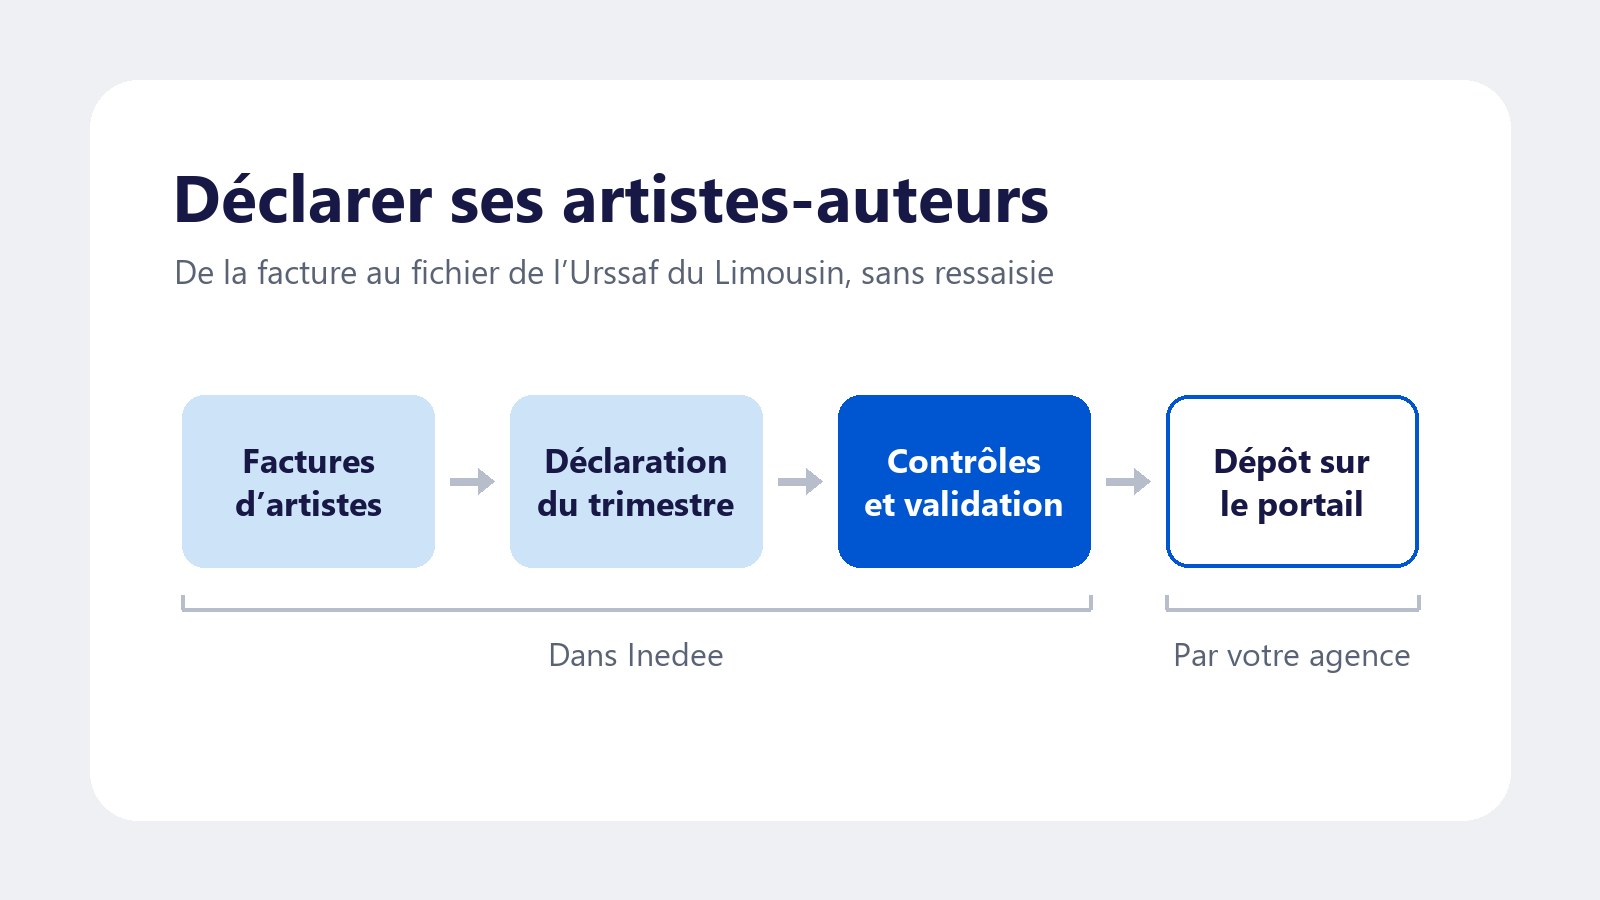
Dans Inedee, la déclaration a son écran, dans la comptabilité, avec la TVA et la DAS2 : Déclarations Urssaf du Limousin. Le principe : la déclaration part des factures fournisseurs que l’agence a déjà saisies, validées et comptabilisées.
1. Trois réglages, une fois pour toutes.
- Sur la fiche de chaque société : son nom, son Siret et son type de diffuseur (diffuseur d’œuvres, tiers habilité conventionné ou diffuseur commerçant d’art), qui part dans le fichier de chaque déclaration.
- Sur la fiche de chaque artiste-auteur : Agessa ou Maison des artistes, puis la déclaration à l’Urssaf du Limousin, à Oui ou Oui avec pré-compte. C’est ce choix qui décide si l’agence précompte ses cotisations.
- Dans les paramètres, le compte comptable de chaque cotisation. Le barème lui-même, taux et bases, est livré avec Inedee et se met à jour avec lui.
2. Le montant de base, sur la facture. Chaque facture d’un artiste-auteur porte un bloc Urssaf du Limousin, où se saisit le montant de base : c’est lui, et non le HT ou le TTC, qui remonte dans la déclaration.
3. Une déclaration constituée toute seule. On choisit la société, l’année et la période : Inedee propose d’emblée le trimestre précédent ; un diffuseur commerçant d’art choisit l’année. Il va chercher lui-même les factures des artistes-auteurs validées, comptabilisées, réglées dans la période et pas encore déclarées, et en fait une ligne chacune, avec les coordonnées de l’artiste reprises de sa fiche.
4. Des contrôles avant la validation. Chaque ligne est contrôlée selon le type cotisant : une colonne À corriger dit ce qui manque, et un onglet Erreurs compte les lignes incomplètes. On peut ajouter un versement à la main, en corriger un ou écarter une ligne. La validation est refusée tant qu’une ligne retenue est en erreur, ou que le nom, le Siret et le type de diffuseur de la société ne sont pas renseignés.
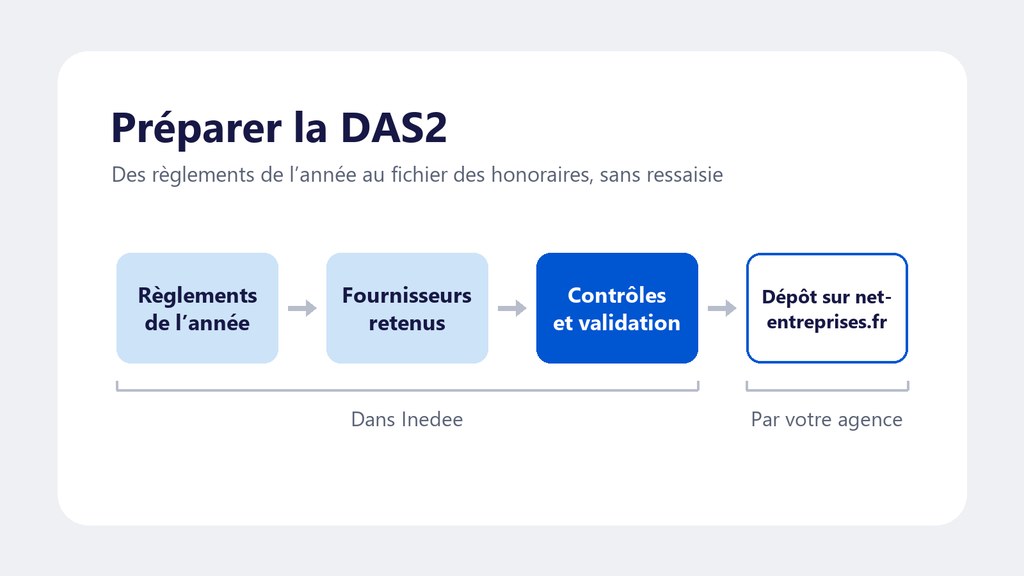
5. Le fichier, prêt à déposer. Une fois validée, la déclaration est figée et ses factures sont marquées comme déclarées : elles ne seront jamais reprises dans une autre. Le bouton Envoyer le fichier vous adresse par e-mail le fichier de la déclaration, au format attendu par l’Urssaf, que vous déposez ensuite sur le portail. Inedee ne transmet rien lui-même à l’Urssaf : le dépôt reste votre geste.
Tableur ou ERP : qu’est-ce qui change, étape par étape ?
| Étape | Déclaration tenue dans un tableur | Déclaration préparée dans Inedee |
|---|---|---|
| Repérer les artistes-auteurs | De mémoire, dans la liste des fournisseurs | Signalés une fois sur leur fiche : Agessa ou Maison des artistes |
| Retrouver les versements du trimestre | Relevés de banque et factures, rapprochés à la main | Factures réglées dans la période, reprises toutes seules |
| Montant déclaré | Recalculé facture par facture | Montant de base saisi sur la facture, reporté sur la ligne |
| Informations exigées par l’Urssaf | Vérifiées à l’œil, erreurs découvertes au dépôt | Contrôlées ligne par ligne, validation refusée tant qu’il manque une zone |
| Éviter de déclarer deux fois | Pointage manuel d’un trimestre à l’autre | Facture marquée comme déclarée à la validation |
| Plusieurs sociétés | Un fichier par société, à refaire chaque trimestre | Une déclaration par société, choisie dans la liste |
| Fichier à déposer | À ressaisir ou à mettre au format pour le portail | Fichier au format de l’Urssaf, reçu par e-mail |
Et dans un groupe de plusieurs sociétés ?
Chaque société est un diffuseur à part entière : elle déclare les artistes-auteurs qu’elle a elle-même rémunérés, sous son Siret et avec son type de diffuseur. Dans Inedee, une déclaration appartient à une seule société : la liste des déclarations se filtre par société, et ses onglets En cours, Validées et Envoyées disent où en est chacune. Le réglage d’un artiste, lui, se fait sur sa fiche fournisseur et se reporte sur chacune de ses factures suivantes.
Un artiste manque dans la déclaration : que vérifier ?
La cause est presque toujours en amont, sur la facture ou sur la fiche de l’artiste. Dans l’ordre :
- La facture est-elle validée et comptabilisée ?
- Sa date de règlement tombe-t-elle dans la période déclarée ?
- L’artiste est-il signalé Agessa ou Maison des artistes, avec la déclaration à l’Urssaf du Limousin activée ?
- La facture porte-t-elle un montant de base ?
- N’a-t-elle pas déjà été prise dans une déclaration validée ?
Pour aller plus loin, découvrez la comptabilité d’Inedee, la gestion des achats et des factures fournisseurs, ou relisez notre définition de l’Urssaf Limousin. Dans un groupe, la page Inedee pour les groupes de communication montre comment chaque société garde ses déclarations.
Questions fréquentes
Quels prestataires une agence doit-elle déclarer à l’Urssaf du Limousin ?
Tous les artistes-auteurs qu’elle rémunère pour la création ou les droits d’une œuvre : illustrateurs, photographes, auteurs, compositeurs, plasticiens… La déclaration porte sur tous ceux rémunérés sur la période, que leurs cotisations aient été précomptées ou non. Les autres prestataires, comme un studio ou un imprimeur, n’y figurent pas.
À quelle fréquence déclarer ses artistes-auteurs ?
Chaque trimestre, avec une déclaration annuelle qui récapitule l’année. Les diffuseurs commerçants d’art déclarent une fois par an. Les dates limites sont celles du calendrier de l’Urssaf, à vérifier chaque année sur urssaf.fr.
Quel montant déclarer pour la facture d’un artiste-auteur ?
La base de sa rémunération artistique, ni le HT ni le TTC de la facture. Dans Inedee, ce montant de base se saisit sur la facture fournisseur, dans son bloc Urssaf du Limousin, et remonte dans la déclaration du trimestre où la facture est réglée.
Inedee transmet-il la déclaration à l’Urssaf ?
Non. Inedee constitue et contrôle la déclaration, puis vous envoie par e-mail le fichier au format attendu par l’Urssaf. C’est l’agence qui le dépose ensuite sur le portail des artistes-auteurs de l’Urssaf.